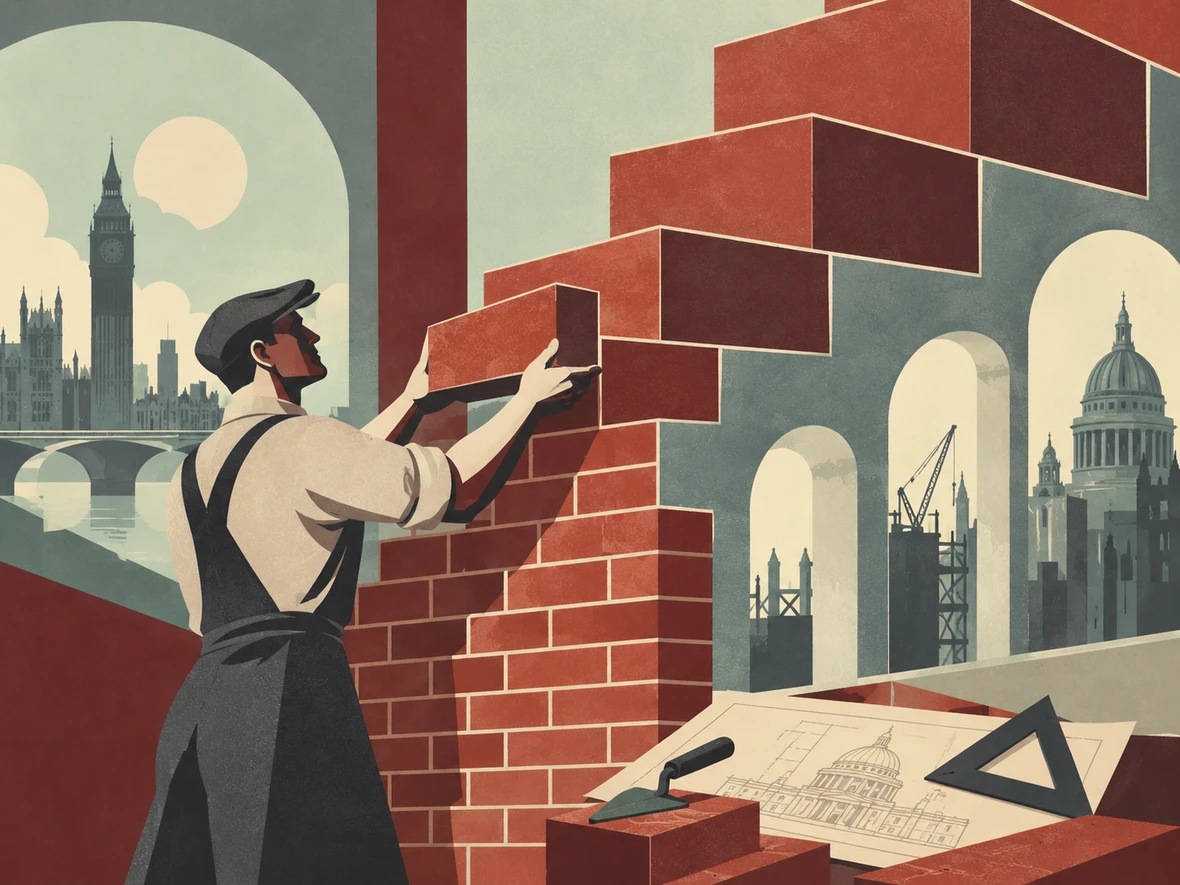
En 1784, la Grande-Bretagne mit en place sa taxe sur les briques avec une idée administrative d’une simplicité presque admirable : compter les briques, puis calculer le droit sur ce total.1 Les briquetiers se chargèrent rapidement de compliquer la formule.
Une taxe au millier suppose que toutes les unités se valent. Or une grosse brique construit davantage de mur qu’une petite. À nombre imposable égal, un fabricant ou un bâtisseur avait donc intérêt à tirer plus de maçonnerie de chaque unité taxée. L’État avait choisi ce qu’il comptait ; les briquetiers pouvaient encore en modifier la taille.

Les bâtiments en gardent la trace. À Shrewsbury Flaxmill Maltings, le Main Mill achevé en 1797 fut construit avec des « great bricks » exceptionnellement grandes. Historic England les décrit comme environ un tiers plus grandes que des briques modernes aux dimensions courantes et relie explicitement ce format à la réduction du nombre de briques soumises au droit.1 Lors de restaurations récentes, il fallut même faire fabriquer des remplacements sur mesure. Une politique fiscale des années 1790 était ainsi devenue, deux siècles plus tard, un problème de matériaux pour les restaurateurs.
Le Parlement finit par répondre à cette géométrie par une autre géométrie. La date compte : de nombreux résumés rattachent la règle dimensionnelle à 1803, mais la loi elle-même la place plus tôt. L’Excise Act de 1801 instaurait un droit supplémentaire pour les briques qui, avant cuisson, dépassaient dix pouces de long, cinq de large ou trois d’épaisseur.2 L’accise ne se contentait plus de compter : elle devait aussi déterminer à partir de quelle taille une brique changeait de régime fiscal.
Les mots « avant cuisson » ont leur importance. L’argile change de dimensions en séchant puis en cuisant ; l’objet mesuré par l’administration n’était donc pas exactement celui qui finirait dans le mur. Le comptage avait été choisi parce qu’il paraissait simple. L’accise en vint à s’intéresser aux dimensions de l’argile encore crue.
Même après 1801, une grande brique pouvait rester rentable. Payer un droit supplémentaire sur une brique surdimensionnée pouvait se justifier si cette unité remplaçait suffisamment de petites briques. C’est le piège classique d’un impôt calculé d’après le nombre d’objets manufacturés : on peut resserrer la définition de l’unité fiscale, mais le fabricant continuera à chercher la forme qui fournit le plus de matière utile pour chaque unité taxée.
Deux ans plus tard, l’Excise Act de 1803 abrogea les droits d’accise existants et en accorda de nouveaux dans le cadre d’une consolidation plus large.2 Ce texte postérieur explique en partie pourquoi l’histoire se résume si facilement en « le gouvernement réglementa la taille des briques en 1803 ». La séquence réelle est moins nette, donc plus instructive : le droit supplémentaire fondé sur les dimensions existait déjà en 1801, puis le système d’accise continua d’être remanié.
Au XIXe siècle, le droit sur les briques ne servait plus seulement à rapporter des recettes. Il influençait les choix de fabrication, alimentait les disputes sur les formats et ajoutait une couche d’accise à l’un des matériaux les plus ordinaires du pays. La même brique pouvait être utile au maçon, coûteuse au constructeur, intéressante à l’architecte et — par décision du Parlement — géométriquement passionnante pour l’agent du fisc.
Le dispositif continua d’évoluer. En 1839, le Parlement réécrivit encore le régime du droit sur les briques.3 Pour comprendre le mécanisme général, le détail de chaque étape compte moins qu’un fait : l’État dut revenir sans cesse sur la définition et la taxation de l’unité qu’il avait lui-même choisie. Dès lors que la taille avait une valeur économique, elle devenait aussi un sujet législatif.
En 1850, les critiques ne portaient plus seulement sur le montant encaissé. On attaquait les effets mêmes de la surveillance de l’accise sur la construction et la fabrication. Lors d’un débat à la Chambre des communes en février, Sir Robert Peel dénonça un système qui imposait des dimensions et exposait les fabricants à des pénalités ; il estimait qu’ils devaient pouvoir mouler leurs briques aux dimensions qui leur semblaient utiles.4 Le Parlement en était donc arrivé à débattre, très sérieusement, des dimensions acceptables d’un rectangle.
L’argument en faveur de l’abolition avait aussi une dimension sociale. Le droit renchérissait un matériau de base ; les orateurs le reliaient donc au coût des cottages, des bâtiments agricoles et des améliorations sanitaires.4 En mars, le chancelier de l’Échiquier annonça l’intention du gouvernement de supprimer le droit, puis le Parlement poursuivit l’examen du Brick Duties Bill.5
Même la suppression posa un dernier problème d’accise. Les briques déjà empilées dans les cours avaient été produites sous le régime taxé ; des contrats avaient été chiffrés en supposant le droit dû ; une abolition immédiate modifiait donc la valeur de matériaux déjà en circulation. Les débats se déplacèrent vers les remboursements de droits et les ajustements contractuels.5 Après avoir passé des décennies à compliquer la définition d’une brique, la taxe ne pouvait disparaître sans compliquer une dernière fois celle d’une brique désormais non taxée mais dont le droit avait déjà été acquitté.
Le droit disparut en 1850 ; ses effets matériels, eux, restèrent dans les murs. Des briques surdimensionnées subsistent dans des bâtiments élevés pendant la période de taxation, et les restaurateurs rencontrent encore des formats qui deviennent plus compréhensibles lorsqu’on se souvient des règles économiques qui entouraient le matériau.1
C’est là toute l’absurdité utile de cette taxe. Le Parlement avait choisi la brique parce qu’elle semblait facile à compter. Les fabricants répondirent en modifiant la quantité de mur que chaque unité taxée pouvait fournir. L’administration passa ensuite des décennies à faire des dimensions de cette unité une affaire de droit d’accise.